Simples híbrido: 817 mil pedidos para pagar IBS e CBS fora do DAS e o que muda para quem compra
Reportagem · Por Bruna Jamily, contadora, CRC PR-085665, sócia da Branê · Apuração de Daniele Hickmann, sócia da Branê · Dados apurados até 4 de outubro de 2026
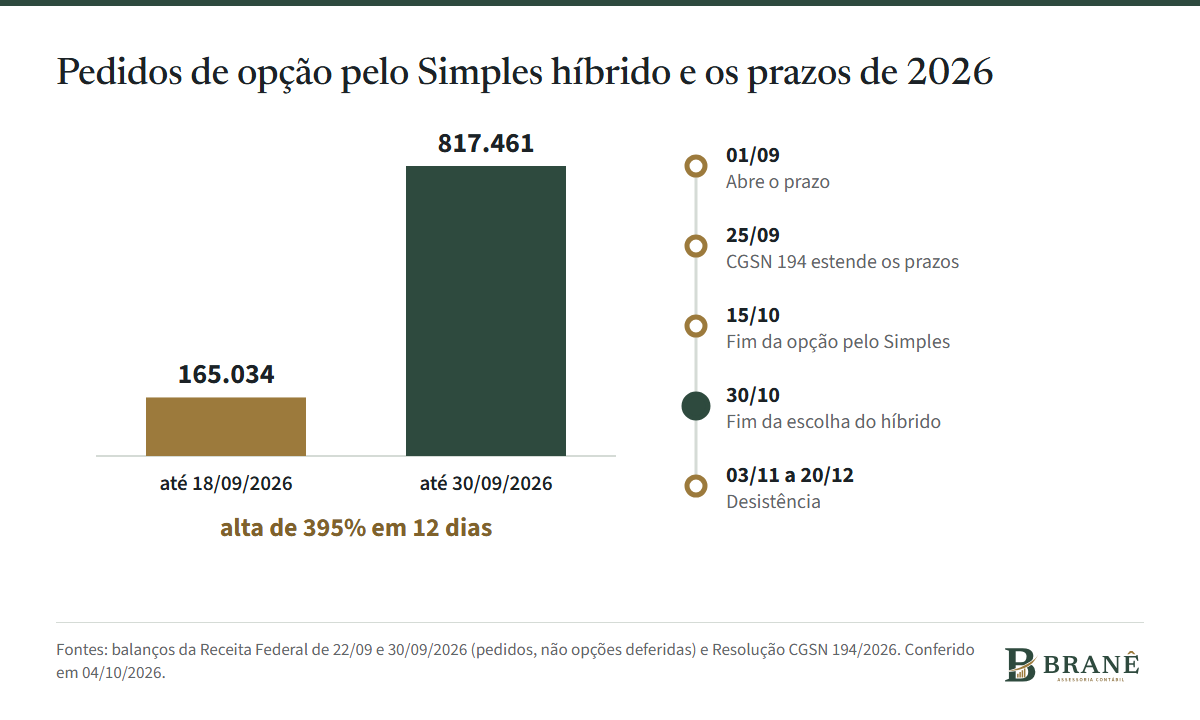
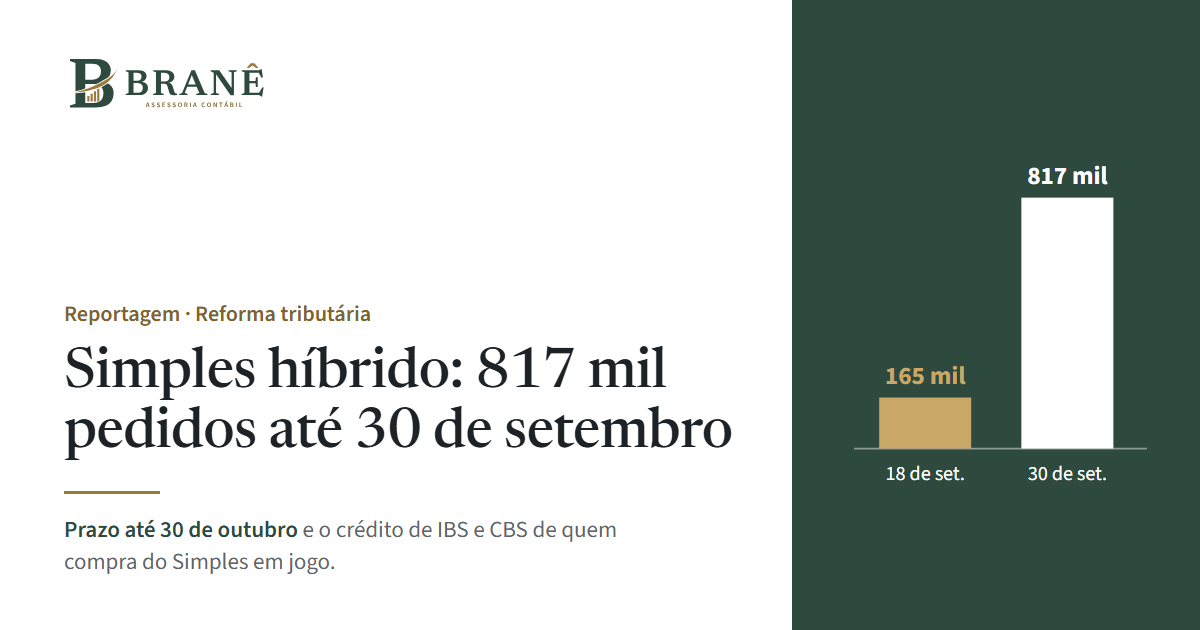
Até 18 de setembro de 2026, a Receita Federal tinha recebido 165.034 pedidos de empresas do Simples Nacional para recolher o IBS e a CBS fora do DAS a partir de janeiro. Até 30 de setembro, eram 817.461 pedidos. A corrida tem prazo, 30 de outubro, e consequência para quem compra: a partir de 2027, a empresa que compra de um fornecedor do Simples aproveita o crédito de IBS e CBS de formas diferentes, conforme o modelo que esse fornecedor escolher.
O que é o Simples híbrido
É o nome que a Receita Federal e o mercado deram a uma possibilidade criada pela reforma tributária: a empresa continua no Simples Nacional para os demais tributos, mas recolhe o IBS e a CBS pelo regime regular, fora da guia única. Quem mantém tudo no DAS fica no Simples "puro".
>>> LISTA COM MARCADORES (PARÁGRAFO 2)
No Simples puro, o IBS e a CBS são pagos dentro do DAS. O cliente que está no regime regular, como as empresas do Lucro Presumido e do Lucro Real, credita o valor desses tributos pago no Simples, pela alíquota informada na nota, que depende do anexo e da faixa de receita do fornecedor.
No Simples híbrido, o IBS e a CBS são destacados na nota como em qualquer empresa do regime regular. O cliente credita o valor destacado, e o próprio fornecedor passa a creditar o IBS e a CBS das compras que faz.
A escolha vale por semestre e não pode ser desfeita dentro dele. Para janeiro a junho de 2027, o pedido vai até 30 de outubro de 2026; para o segundo semestre, há nova janela de 1º a 31 de março de 2027.
A escolha do fornecedor define como o cliente aproveita o crédito a partir de 2027.
Uma decisão nova, num mês que nunca foi de decidir
Até 2026, quem queria entrar no Simples fazia o pedido em janeiro. Para 2027, a Resolução CGSN 186, de abril, levou a opção para setembro do ano anterior e colocou no mesmo período a escolha entre o puro e o híbrido. Pelos balanços da Receita, quase 80% dos pedidos pelo regime regular feitos até 30 de setembro chegaram nos últimos doze dias. A reforma tributária muda muita coisa; o hábito de decidir na última hora, pelo visto, ainda não.
A corrida em números
1º de setembro: a Receita abre o prazo das duas opções, então previsto para terminar em 30 de setembro.
18 de setembro: 165.034 pedidos de opção pelo regime regular do IBS e da CBS e 181.172 pedidos de opção pelo Simples, segundo o balanço da Receita.
23 de setembro: na Exame, Kaleu Florio, gerente educacional da Omie, resume o dilema do fornecedor que vende para outras empresas: "Não tomar a decisão também é uma decisão".
25 de setembro: o Comitê Gestor do Simples Nacional aprova a Resolução CGSN 194, publicada no Diário Oficial de 28 de setembro, e estende os prazos.
29 de setembro: o presidente do Conselho Federal de Contabilidade, Joaquim Bezerra, diz à Agência Brasil que a prorrogação atende a uma preocupação que o conselho apresentava havia mais de um mês, diante da complexidade das decisões.
30 de setembro: 817.461 pedidos pelo regime regular do IBS e da CBS, alta de 395% em doze dias. Dos 392.117 pedidos de opção pelo Simples, 246.601 tinham sido indeferidos e ainda podiam ser regularizados.
>>> IMAGEM (BLOCO DE IMAGEM)
Pedidos de opção pelo Simples híbrido segundo os balanços da Receita Federal de 22 e 30 de setembro de 2026.
Os novos prazos, depois da prorrogação
Até 15 de outubro de 2026: pedido de opção pelo Simples Nacional para 2027, para quem ainda não é optante.
Até 30 de outubro de 2026: escolha do regime regular do IBS e da CBS para o primeiro semestre de 2027, no Portal de Serviços da Receita Federal, e regularização das pendências que impediram a opção pelo Simples.
De 3 de novembro a 20 de dezembro de 2026: prazo para desistir das opções, de forma irretratável.
1º de janeiro de 2027: início dos efeitos.
De 1º a 31 de março de 2027: nova janela para o regime regular, com efeitos no segundo semestre.
Por que isso interessa a quem não está no Simples
Empresas de serviços B2B, como as de software, as agências e as consultorias, costumam contratar desenvolvedores, designers, produtoras e consultores que são pessoas jurídicas do Simples. A partir de 2027, o crédito de IBS e CBS sobre essas contratações depende da escolha de cada fornecedor. Na Exame, Florio apontou as empresas do Simples que vendem para outras empresas como as mais propensas ao modelo híbrido.
Quanto o crédito muda de um modelo para o outro depende do anexo e da faixa de receita do fornecedor e da alíquota da CBS. E esse é um dado que ainda não foi publicado.
O detalhe: a alíquota da CBS de 2027 ainda não foi fixada
A Lei Complementar 214/2025 desenhou um calendário para a alíquota de referência: a proposta do governo vai ao Tribunal de Contas da União até 31 de julho, o TCU envia o cálculo ao Senado até 15 de setembro, e o Senado fixa a alíquota por resolução até 31 de outubro. Em 2026, o TCU informou em março que a Receita enviaria a proposta até 14 de setembro, e a imprensa especializada registrou o envio nessa data, citando novos prazos para o TCU e o Senado que não localizamos em fonte oficial. Até 4 de outubro, a resolução do Senado com a alíquota de 2027 não tinha sido publicada.
Ou seja: mesmo pelo calendário da lei, o prazo de escolha do fornecedor, 30 de outubro, termina um dia antes do prazo para o Senado fixar a alíquota, 31 de outubro. Primeiro a escolha, depois o número. A lei tem uma rede de proteção: se a fixação passar de 22 de dezembro, valem provisoriamente as alíquotas calculadas pelo TCU.
O que fazer até 30 de outubro
Para quem compra de empresas do Simples:
Liste os fornecedores pessoas jurídicas do Simples com gasto relevante em 2026.
Pergunte a cada um qual modelo escolheu para o primeiro semestre de 2027.
Revise os contratos que renovam em 2027: preço, quem arca com os tributos e cláusula de revisão.
Peça ao contador a simulação do crédito por fornecedor assim que a alíquota da CBS for fixada.
Para quem é empresa do Simples e vende para outras empresas:
Separe a receita por tipo de cliente: empresas do regime regular, que aproveitam o crédito, e consumidores finais ou outras empresas do Simples que recolhem IBS e CBS no DAS.
Compare com o contador os dois modelos, incluindo o crédito das suas próprias compras no híbrido.
Se escolher, lembre que a desistência só é possível de 3 de novembro a 20 de dezembro de 2026 e que a escolha vale pelo semestre inteiro.
A página Reforma tributária reúne o que muda para empresas de serviços, e o Diagnóstico Branê levanta a situação da sua empresa antes de 2027.
Perguntas frequentes
O que é o Simples híbrido?
É a opção da empresa do Simples Nacional de recolher o IBS e a CBS pelo regime regular, fora do DAS, a partir de 2027, mantendo os demais tributos no Simples. Os tributos passam a ser destacados na nota, e o cliente do regime regular credita o valor destacado.
Qual é o prazo para optar pelo regime regular do IBS e da CBS em 2027?
Para o primeiro semestre de 2027, até 30 de outubro de 2026, pela Resolução CGSN 194. A desistência pode ser pedida de 3 de novembro a 20 de dezembro de 2026. Para o segundo semestre, a janela é de 1º a 31 de março de 2027.
Quem compra de empresa do Simples tem crédito de CBS e IBS?
Sim, se o comprador estiver no regime regular, como no Lucro Presumido ou no Real, com documento fiscal idôneo e fora das hipóteses de uso pessoal. Se o fornecedor ficar no Simples puro, o crédito é o valor pago no Simples, pela alíquota informada na nota. Se o fornecedor optar pelo híbrido, o crédito é o valor de IBS e CBS destacado na nota.
A opção pelo Simples híbrido pode ser desfeita?
Só no prazo de desistência, de 3 de novembro a 20 de dezembro de 2026, e de forma irretratável. Depois disso, a escolha vale pelo semestre inteiro, e a próxima oportunidade de mudar é em março de 2027, para o segundo semestre.
A alíquota da CBS de 2027 já foi definida?
Não, até 4 de outubro de 2026. Ela depende do cálculo do Tribunal de Contas da União e de resolução do Senado. Se a fixação passar de 22 de dezembro, valem provisoriamente as alíquotas calculadas pelo TCU.
Fontes consultadas
Receita Federal, "Simples Nacional 2027: entenda os novos prazos", 29/09/2026
Receita Federal, balanço de pedidos até 18/09/2026, publicado em 22/09/2026
Receita Federal, "CGSN define prazos de opção", 17/04/2026
Agência Gov, "Empresas do Simples Nacional já podem optar pelo recolhimento de IBS e CBS fora do regime unificado", 01/09/2026
Lei Complementar 214/2025, arts. 41, 47 e 349 (Planalto, consulta em 04/10/2026)
Tribunal de Contas da União, notícia de 31/03/2026 sobre o cálculo da alíquota da CBS
Agência Brasil, "Prazo para empresas optarem por Simples é adiado para 15 de outubro", 29/09/2026
Exame, "Empresas do Simples estão na reta final de escolha da reforma tributária", 23/09/2026
Migalhas, "Reforma tributária: IBS e CBS em 2027, alíquotas e próximos passos", 25/09/2026
Reportagem com dados oficiais e da imprensa até 4 de outubro de 2026. Conteúdo informativo; não substitui a análise do caso da sua empresa. Responsável técnica: Bruna Jamily, contadora, CRC PR-085665.